



إعداد دليل الحسابات والنظام المحاسبي في الإمارات
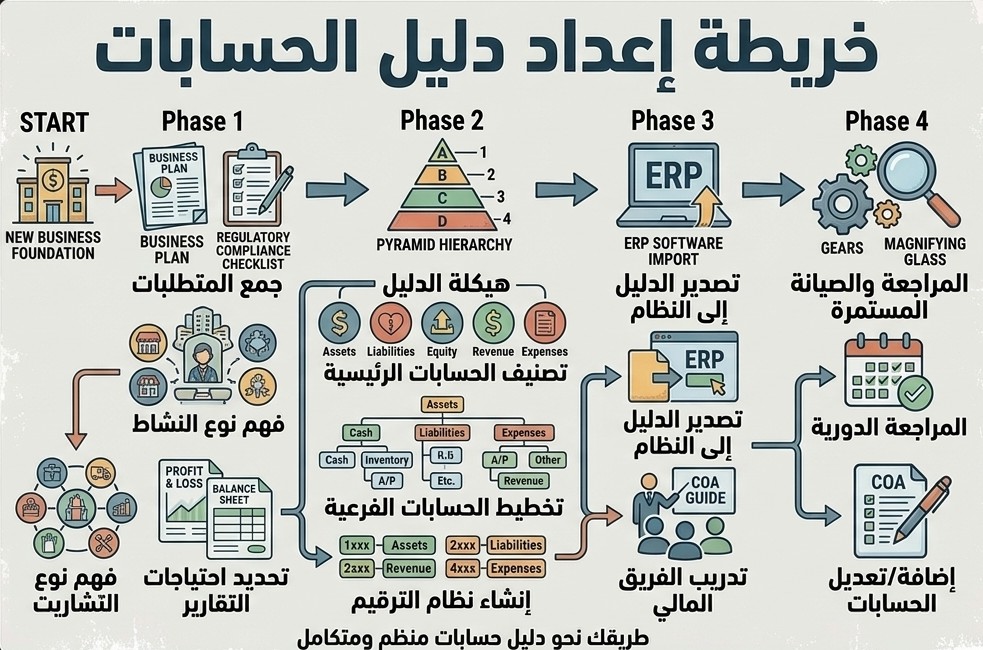
هل دليل الحسابات عندك يخدم الإدارة والضرائب؟
دليل الحسابات هو الأساس الذي تُبنى عليه المحاسبة. إذا كان الدليل غير منظم، ستظهر الأخطاء في التقارير، VAT، ضريبة الشركات، القوائم المالية، وتسوية البنوك والعملاء والموردين.
كثير من الشركات تبدأ باستخدام برنامج محاسبي أو ملف إكسل دون إعداد دليل حسابات مناسب للنشاط، فتختلط المصروفات، تتكرر الحسابات، تظهر أرصدة غير مفهومة، ولا تستطيع الإدارة معرفة الربح الحقيقي.
البصمة تساعد الشركات في إعداد دليل حسابات واضح ونظام محاسبي مناسب، يشمل الحسابات الرئيسية، مراكز التكلفة، العملاء، الموردين، البنوك، VAT، ضريبة الشركات، والأرصدة الافتتاحية.
ما المقصود بإعداد دليل الحسابات؟
إعداد دليل الحسابات هو تصميم هيكل الحسابات الذي تُسجل عليه كل عمليات الشركة، مثل الأصول، الالتزامات، حقوق الملكية، الإيرادات، المصروفات، تكلفة المبيعات، البنوك، العملاء، الموردين، الضرائب، والقروض.
الدليل الجيد يجعل كل معاملة تذهب إلى الحساب الصحيح، ويجعل التقارير مفهومة للإدارة والمحاسب والمدقق والجهات الضريبية.
ولا يقتصر الأمر على أسماء الحسابات فقط، بل يشمل ترقيم الحسابات، تقسيمها، ربطها بالتقارير، مراكز التكلفة، الضرائب، الفروع، المشاريع، والأرصدة الافتتاحية.
متى تحتاج الشركة إلى إعداد أو إعادة تنظيم دليل الحسابات؟
شركة جديدة
عند تأسيس شركة جديدة وتحتاج إلى نظام محاسبي واضح من البداية قبل تراكم العمليات.
حسابات غير منظمة
عند وجود حسابات متكررة أو مصروفات مختلطة أو أرصدة غير واضحة داخل البرنامج.
تغيير برنامج محاسبي
عند الانتقال من إكسل أو برنامج قديم إلى نظام محاسبي جديد وتحتاج إلى أرصدة افتتاحية صحيحة.
VAT وضريبة الشركات
عند الحاجة إلى تصنيف الإيرادات والمصروفات والضرائب بطريقة تخدم VAT وضريبة الشركات.
تقارير إدارية
عندما تحتاج الإدارة إلى تقارير حسب فرع أو نشاط أو مشروع أو مركز تكلفة.
قوائم مالية أو تدقيق
عند الاستعداد للقوائم المالية أو التدقيق وتظهر مشاكل بسبب ترتيب الحسابات.
مكونات دليل الحسابات الجيد
دليل الحسابات الجيد يجب أن يكون واضحًا، غير متكرر، قابلًا للتوسع، ومناسبًا لطبيعة نشاط الشركة. لا يجب أن يكون مختصرًا لدرجة تضيع التفاصيل، ولا طويلًا لدرجة يصعب استخدامه.
- الأصول المتداولة مثل البنوك، النقدية، العملاء، المخزون، والدفعات المقدمة.
- الأصول غير المتداولة مثل الأصول الثابتة والإهلاك المتراكم.
- الالتزامات المتداولة مثل الموردين، المصروفات المستحقة، VAT المستحق، والقروض قصيرة الأجل.
- الالتزامات غير المتداولة مثل القروض طويلة الأجل والتزامات التمويل.
- حقوق الملكية ورأس المال وحسابات الشركاء.
- إيرادات النشاط الرئيسية والإيرادات الأخرى.
- تكلفة المبيعات أو تكلفة الخدمات.
- المصروفات الإدارية والعمومية.
- مصروفات البيع والتسويق.
- المصروفات التمويلية ورسوم البنوك.
- حسابات VAT وضريبة الشركات عند الحاجة.
- حسابات الأطراف المرتبطة والقروض والسلف.
ترقيم وتصنيف الحسابات
ترقيم الحسابات يساعد في تنظيم التقارير وتسهيل البحث والفهم. يجب أن يكون الترقيم منطقيًا، بحيث يظهر نوع الحساب من رقمه أو مجموعته.
مثلًا يمكن أن تكون الأصول في مجموعة، الالتزامات في مجموعة، الإيرادات في مجموعة، والمصروفات في مجموعة أخرى. المهم أن يكون النظام ثابتًا وسهل الاستخدام.
- تقسيم الحسابات حسب طبيعتها.
- إزالة الحسابات المكررة أو المتشابهة.
- تجميع المصروفات في مجموعات واضحة.
- فصل تكلفة المبيعات عن المصروفات الإدارية.
- فصل مصروفات المالك الشخصية عن مصروفات الشركة.
- فتح حسابات مستقلة للبنوك والبطاقات وبوابات الدفع.
- فتح حسابات مستقلة للعملاء والموردين عند الحاجة.
- إعداد حسابات ضريبية واضحة لـ VAT وضريبة الشركات.
إعداد حسابات البنوك ووسائل الدفع
البنوك ووسائل الدفع يجب أن تكون منظمة من البداية، لأن أي خطأ فيها يؤثر على تسوية البنوك والعملاء والموردين والإيرادات.
- فتح حساب مستقل لكل حساب بنكي.
- فتح حساب مستقل لكل بطاقة ائتمان للشركة.
- إعداد حسابات POS وبوابات الدفع الإلكتروني.
- إعداد حسابات التحويلات بين البنوك.
- إعداد حسابات الرسوم البنكية ورسوم البطاقات.
- إعداد حسابات القروض والتمويلات البنكية.
- تحديد طريقة تسجيل التحصيلات والمدفوعات.
- إعداد آلية للتسوية الشهرية.
إعداد العملاء والموردين
النظام المحاسبي يجب أن يفرق بين العميل والمورد والحساب العام. استخدام حساب واحد عام للعملاء أو الموردين قد يجعل التقارير غير مفيدة ويؤدي إلى فروقات.
- تنظيم سجل العملاء والموردين.
- منع تكرار الأسماء أو اختلاف كتابتها.
- ربط الفواتير والتحصيلات والمدفوعات بالحساب الصحيح.
- إعداد أرصدة افتتاحية لكل عميل ومورد.
- تحديد الدفعات المقدمة من العملاء وللموردين.
- إعداد تقارير أعمار الديون.
- إعداد كشف حساب واضح لكل طرف.
- مراجعة الموردين المسجلين لـ VAT وبيانات الفواتير.
إعداد حسابات VAT داخل النظام
الشركة المسجلة في VAT تحتاج إلى إعداد الحسابات الضريبية بطريقة تساعد على إعداد الإقرار ومطابقة الفواتير مع التقارير.
يجب أن تكون هناك حسابات واضحة لضريبة المخرجات على المبيعات، ضريبة المدخلات على المشتريات، الفروقات أو التعديلات، والإقرارات المسددة أو المستحقة.
- إعداد حساب ضريبة المخرجات على المبيعات.
- إعداد حساب ضريبة المدخلات على المشتريات.
- إعداد أكواد ضريبية للتوريدات الخاضعة والمعفاة وخارج النطاق عند الحاجة.
- إعداد معالجة الإشعارات الدائنة والمرتجعات.
- ربط الفواتير الضريبية بالتقارير.
- إعداد تقارير VAT حسب الفترة الضريبية.
- مطابقة VAT مع الحسابات والبنوك والفواتير.
- تجهيز ملف مستندات داعم للإقرارات.
إعداد الحسابات لضريبة الشركات
ضريبة الشركات تعتمد على الربح المحاسبي وفق القوائم المالية مع التعديلات المطلوبة. لذلك يجب أن يسمح دليل الحسابات بفصل الإيرادات والمصروفات بصورة تساعد على مراجعة الربح الخاضع للضريبة.
- فصل الإيرادات الرئيسية عن الإيرادات الأخرى.
- فصل تكلفة المبيعات عن المصروفات الإدارية.
- تمييز المصروفات غير المدعومة أو المختلطة.
- فصل مصروفات المالك الشخصية عن مصروفات الشركة.
- إعداد حسابات الأصول الثابتة والإهلاك.
- إعداد حسابات القروض والسلف وحسابات الشركاء.
- إعداد حسابات الأطراف المرتبطة عند الحاجة.
- تسهيل إعداد القوائم المالية وملف ضريبة الشركات.
مراكز التكلفة والفروع والمشاريع
بعض الشركات لا تحتاج فقط إلى معرفة الربح الإجمالي، بل تحتاج إلى معرفة ربح كل فرع أو مشروع أو نشاط أو مندوب مبيعات.
في هذه الحالة، يجب إعداد مراكز تكلفة أو تصنيفات داخل النظام المحاسبي حتى لا تختلط النتائج.
- مراكز تكلفة للفروع.
- مراكز تكلفة للمشاريع.
- تصنيف حسب نوع النشاط أو الخدمة.
- تقرير ربحية لكل فرع أو مشروع.
- توزيع المصروفات المشتركة بطريقة واضحة.
- متابعة الإيرادات والمصروفات حسب الإدارة.
- إعداد تقارير إدارية تساعد على القرار.
إعداد المخزون والأصول الثابتة
إذا كانت الشركة لديها مخزون، يجب إعداد الأصناف والمجموعات والتكلفة وطريقة متابعة الحركة. وإذا كانت لديها أصول ثابتة، يجب إعداد سجل أصول واضح من البداية.
- إعداد مجموعات المخزون والأصناف.
- تحديد طريقة متابعة تكلفة المبيعات.
- إعداد حسابات المخزون والهالك والمرتجعات.
- إعداد سجل الأصول الثابتة.
- فصل الأصول عن المصروفات التشغيلية.
- إعداد حسابات الإهلاك المتراكم.
- متابعة الإضافات والاستبعادات.
- إعداد تقارير المخزون والأصول للتدقيق والقوائم المالية.
الأرصدة الافتتاحية عند بداية النظام
عند إعداد نظام محاسبي جديد، لا يكفي فتح الحسابات. يجب إدخال أرصدة افتتاحية صحيحة للبنوك، العملاء، الموردين، المخزون، الأصول، القروض، VAT، ورأس المال.
الأرصدة الافتتاحية الخاطئة تجعل التقارير خاطئة حتى لو تم إدخال العمليات الجديدة بصورة صحيحة.
- رصيد كل حساب بنكي في تاريخ البداية.
- أرصدة العملاء المفتوحة.
- أرصدة الموردين المفتوحة.
- رصيد المخزون في تاريخ البداية.
- الأصول الثابتة والإهلاك المتراكم.
- القروض والالتزامات.
- VAT مستحق أو قابل للاسترداد إن وجد.
- رأس المال وحسابات الشركاء.
- الأرصدة المدينة والدائنة الأخرى.
السياسات والإجراءات المحاسبية
إعداد النظام المحاسبي لا يكتمل بدون إجراءات واضحة: من يدخل الفاتورة؟ من يراجعها؟ كيف يتم اعتماد المصروف؟ كيف يتم حفظ المستند؟ متى تتم تسوية البنك؟
- سياسة إصدار فواتير المبيعات.
- سياسة تسجيل فواتير الموردين.
- إجراءات اعتماد المصروفات.
- إجراءات التحصيل والدفع.
- آلية حفظ المستندات.
- إجراءات تسوية البنوك شهريًا.
- إجراءات مراجعة VAT.
- إجراءات الإقفال الشهري.
- صلاحيات المستخدمين داخل النظام.
المستندات المطلوبة لإعداد النظام المحاسبي
- الرخصة التجارية وبيانات النشاط.
- قائمة الحسابات أو التقارير القديمة إن وجدت.
- كشوف الحسابات البنكية.
- أرصدة العملاء والموردين في تاريخ البداية.
- قائمة المخزون إن وجد.
- قائمة الأصول الثابتة إن وجدت.
- القروض والالتزامات.
- إقرارات VAT السابقة إن وجدت.
- تفاصيل الفروع أو المشاريع أو مراكز التكلفة.
- متطلبات الإدارة من التقارير.
- بيانات البرنامج المحاسبي المستخدم أو المطلوب استخدامه.
خطوات إعداد دليل الحسابات والنظام المحاسبي
- فهم طبيعة النشاط وحجم العمليات.
- تحديد التقارير المطلوبة من الإدارة.
- مراجعة النظام أو الملفات القديمة إن وجدت.
- تصميم دليل حسابات مناسب للنشاط.
- إعداد البنوك والعملاء والموردين.
- إعداد حسابات VAT وضريبة الشركات.
- إعداد مراكز التكلفة والفروع والمشاريع عند الحاجة.
- إعداد المخزون والأصول الثابتة.
- إدخال الأرصدة الافتتاحية.
- اختبار التقارير الأساسية.
- تحديد دورة المستندات والصلاحيات.
- تسليم النظام جاهزًا للاستخدام والمتابعة.
أخطاء شائعة في إعداد دليل الحسابات
- استخدام دليل حسابات جاهز لا يناسب النشاط.
- فتح حسابات كثيرة بلا حاجة.
- تكرار نفس الحساب بأسماء مختلفة.
- خلط تكلفة المبيعات مع المصروفات الإدارية.
- خلط مصروفات المالك مع مصروفات الشركة.
- عدم إعداد حسابات VAT بطريقة واضحة.
- عدم فصل العملاء والموردين بشكل صحيح.
- إدخال أرصدة افتتاحية غير مطابقة.
- عدم استخدام مراكز تكلفة رغم الحاجة إليها.
- عدم إعداد تقارير إدارية من البداية.
- عدم تحديد صلاحيات المستخدمين.
- عدم وجود إجراءات شهرية للتسوية والإقفال.
التقارير التي يجب أن يخدمها النظام
- قائمة الدخل أو الربح والخسارة.
- الميزانية العمومية أو المركز المالي.
- تقرير التدفقات النقدية عند الحاجة.
- تقرير تسوية البنوك.
- تقرير العملاء وأعمار الديون.
- تقرير الموردين والذمم الدائنة.
- تقرير المبيعات والمصروفات حسب الفترة.
- تقرير VAT.
- تقرير ضريبة الشركات والتحليلات الداعمة.
- تقرير مراكز التكلفة أو الفروع أو المشاريع.
- تقرير المخزون والأصول الثابتة.
من يحتاج هذه الخدمة؟
- الشركات الجديدة التي تبدأ نظامًا محاسبيًا من الصفر.
- الشركات التي تستخدم إكسل وتريد الانتقال إلى برنامج محاسبي.
- الشركات التي لديها دليل حسابات غير منظم.
- الشركات التي تعاني من تقارير غير مفيدة للإدارة.
- الشركات المسجلة في VAT أو تستعد للتسجيل.
- الشركات التي تستعد لضريبة الشركات.
- الشركات التي لديها فروع أو مشاريع أو مراكز تكلفة.
- الشركات التي تريد تنظيم الحسابات قبل التدقيق.
- الشركات التي تريد تصحيح النظام بعد فترة من الاستخدام.
- الشركات التي تريد دورة مستندات وصلاحيات واضحة.
كيف تساعدك البصمة في إعداد النظام المحاسبي؟
تقوم البصمة بدراسة نشاط الشركة وطريقة العمل والتقارير المطلوبة، ثم إعداد دليل حسابات مناسب وربطه بالبنوك والعملاء والموردين وVAT وضريبة الشركات.
نساعد في إعداد الأرصدة الافتتاحية، مراكز التكلفة، المخزون، الأصول، الصلاحيات، ودورة المستندات، بحيث يصبح النظام قابلًا للاستخدام اليومي والتقارير الشهرية.
كما نراجع النظام بعد التشغيل للتأكد من أن الحسابات تعمل بصورة صحيحة، وأن التقارير تساعد الإدارة في اتخاذ القرار وتساعد في تجهيز VAT وضريبة الشركات والتدقيق.
خدمات مرتبطة بإعداد دليل الحسابات
لماذا تختار البصمة لإعداد دليل الحسابات؟
- تصميم دليل حسابات مناسب لطبيعة النشاط وليس نموذجًا عامًا فقط.
- إعداد البنوك والعملاء والموردين وVAT وضريبة الشركات بصورة واضحة.
- إعداد مراكز تكلفة وفروع ومشاريع عند الحاجة.
- إدخال أرصدة افتتاحية صحيحة ومدعومة بالمستندات.
- تجهيز النظام للتقارير الشهرية والقوائم المالية والتدقيق.
- تقديم توصيات لدورة المستندات والصلاحيات والإقفال الشهري.
التحديثات والمقالات ذات الصلة
القائمة الجانبية
خدماتنا
- المحاسبة ومسك الدفاتر
- خدمات المحاسبة
- المحاسبة ومسك الدفاتر
- مسك الدفاتر
- تنظيم السجلات المالية
- محاسب دوام جزئي
- مراجعة السجلات المالية
- تصحيح الحسابات والقيود
- محاسبة ضريبة القيمة المضافة
- البرامج المحاسبية
- برامج الحسابات ودعم ERP
- إعداد القوائم المالية
- إعداد دليل الحسابات والنظام المحاسبي
- الإدارة المالية
- تقارير الشركاء والمستثمرين
- الضرائب في الإمارات
- افحص موقفك الضريبي
- خدمات الضرائب في الإمارات
- ضريبة الشركات
- التسجيل في ضريبة الشركات
- تقديم إقرار ضريبة الشركات
- ضريبة القيمة المضافة
- التسجيل في ضريبة القيمة المضافة
- إلغاء التسجيل في ضريبة القيمة المضافة
- ضريبة المناطق الحرة
- ضريبة القيمة المضافة للمناطق الحرة
- الضريبة الانتقائية
- الغرامات الضريبية
- طلبات إعادة النظر الضريبية
- التسعير التحويلي
- إلغاء التسجيل في ضريبة الشركات
- ضريبة الشركات متعددة الجنسيات والحد الأدنى العالمي 15%
- تقرير التوزيع للشخص المؤهل في المنطقة الحرة
- التدقيق والميزانيات المعتمدة
- خدمات التدقيق
- التدقيق الخارجي
- التدقيق الداخلي
- الميزانيات والتقارير المعتمدة
- القوائم المالية وفق IFRS
- تدقيق الجمعيات والمؤسسات غير الهادفة للربح
- تقارير مبيعات المولات
- تدقيق المناطق الحرة
- التقارير الاستشارية والدعم الفني
- التقارير الاستشارية ودعم المنازعات
- النزاعات التجارية والمالية
- المراجعة المالية قبل التقاضي
- الدعم الفني للقضايا والمنازعات
- الفحص والتحقيق المالي
- التعثر والإفلاس وإعادة الهيكلة
- مراجعة مالية لمؤشرات غسل الأموال
- الحوكمة والامتثال
- حوكمة الشركات
- الامتثال لمكافحة غسل الأموال AML
- الامتثال للمستفيد الحقيقي UBO
- الرقابة الداخلية وإدارة المخاطر
- السياسات والإجراءات الداخلية
- دعم الأعمال والخدمات الإدارية
- شهادة القيمة الوطنية المضافة ICV
- خدمات دعم الأعمال
- دعم تأسيس الشركات
- دعم الرخص والتراخيص التجارية
- تنسيق خدمات PRO
- دعم الموارد البشرية والرواتب
- دعم الامتثال للمتطلبات التنظيمية
- المساعدة في فتح الحسابات البنكية
- خطط الأعمال والتوقعات المالية
- دراسات الجدوى
- الدعم الإداري للشركات
- خدمات السكرتارية للشركات
- موضوعات وخدمات جديدة مقترحة
- حاسبة ضريبة القيمة المضافة
- شروط الفاتورة الضريبية
- الإشعار الدائن والمرتجعات في VAT
- تصحيح أخطاء إقرارات VAT
- مراجعة ملف VAT قبل الفحص الضريبي
- VAT على الاستيراد والتصدير
- ضريبة القيمة المضافة للتجارة الإلكترونية
- مراجعة موقف ضريبة الشركات قبل الإقرار
- ضريبة الشركات للشخص الطبيعي
- المصروفات القابلة للخصم في ضريبة الشركات
- الشركات المؤهلة في المناطق الحرة QFZP
- تصفية الشركات في الإمارات
- محاسبة حسب نوع النشاط
- محاسبة الشركات العقارية
- محاسبة شركات المقاولات
- محاسبة شركات التجارة والاستيراد والتصدير
- محاسبة شركات التجارة الإلكترونية
- محاسبة المطاعم والكافيهات
- محاسبة العيادات والمراكز الطبية
- محاسبة الصالونات ومراكز التجميل
- محاسبة شركات النقل والشحن
- محاسبة شركات المناطق الحرة
- محاسبة شركات الخدمات والاستشارات
- محاسبة محلات الذهب والمجوهرات
- مراجعات وتصحيحات محاسبية متخصصة
- تسوية الحسابات البنكية
- تصحيح أرصدة العملاء والموردين
- مراجعة الحسابات الشهرية
- تجهيز الملف المحاسبي للتدقيق
- تنظيم الأعمال المحاسبية المتراكمة
- روابط مهمة
- جميع الخدمات
- الشروط العامة لعروض الأسعار
- التحديثات والمقالات
- تواصل معنا
التواصل معنا
الأتصال 00971506861518
الواتس اب 00971525886295
email info@albasmaa.com
الحلول المالية
ضريبة الشركات


لمعرفة خدماتنا لا تترد في الاتصال بنا أو تترك رسالة بها رقمك وسوف نقوم بالاتصال بك أو ارسال رسالة إلى الايميل, info@albasmaa.com ..

للأنضمام إلى فريق عملنا ارسل السيرة الذاتية لهذا الايميل