



محاسبة شركات التجارة الإلكترونية في الإمارات
هل مبيعات متجرك تطابق البنوك والمنصات؟
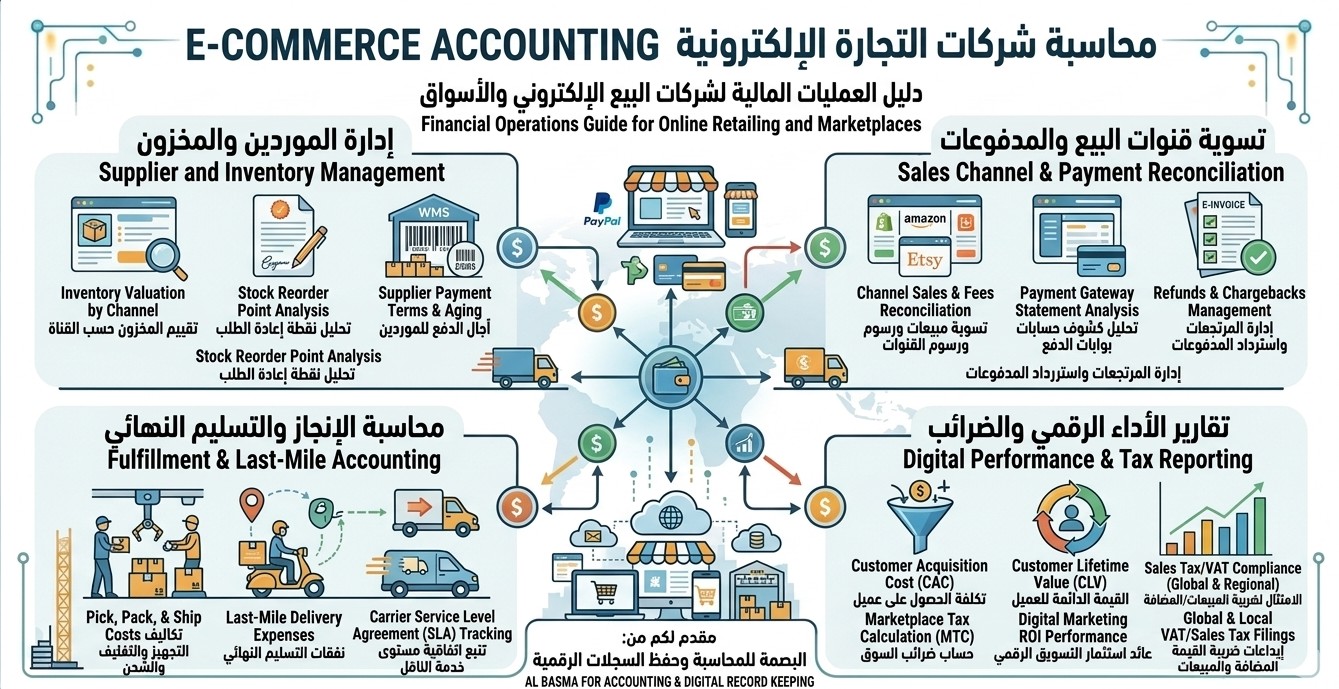
محاسبة التجارة الإلكترونية ليست مجرد تسجيل مبيعات من الموقع أو كشف البنك. المتجر الإلكتروني قد يبيع من خلال موقع خاص، منصات مثل Amazon أو Noon، وسائل التواصل، بوابات دفع، دفع عند الاستلام، شركات توصيل، أو مخازن خارجية.
المشكلة العملية أن البنك يظهر صافي التحصيل بعد خصم عمولات المنصة أو بوابة الدفع أو الشحن أو المرتجعات، بينما المحاسبة الصحيحة تحتاج إلى تسجيل إجمالي المبيعات ثم فصل العمولات والرسوم والمرتجعات والضريبة والمخزون.
البصمة تساعد المتاجر الإلكترونية في تنظيم الحسابات، مطابقة الطلبات مع التحصيلات، متابعة المخزون، مراجعة VAT، تجهيز ملف ضريبة الشركات، وإعداد تقارير واضحة عن المبيعات والربحية.
لماذا تحتاج التجارة الإلكترونية إلى محاسبة متخصصة؟
التجارة الإلكترونية تحتوي على تفاصيل لا تظهر في المحاسبة التقليدية. فقد يكون الطلب تم على الموقع، والتحصيل من بوابة الدفع، والشحن من شركة توصيل، والمرتجع بعد أيام، والعمولة مخصومة من المنصة، والمبلغ النهائي الذي دخل البنك أقل من قيمة البيع الأصلية.
إذا تم تسجيل صافي المبلغ المحصل في البنك كمبيعات، فقد تضيع بيانات مهمة مثل إجمالي المبيعات، VAT، رسوم بوابة الدفع، عمولات المنصة، تكلفة الشحن، الخصومات، المرتجعات، وتكلفة البضاعة المباعة.
لذلك يجب أن يكون لدى المتجر نظام واضح يربط الطلبات بالفواتير والتحصيلات والمخزون والمرتجعات والمصاريف، حتى تظهر الأرباح الحقيقية وليس مجرد حركة البنك.
أنواع المتاجر الإلكترونية التي نخدمها
المتاجر الخاصة
تنظيم مبيعات المواقع الخاصة مثل Shopify أو WooCommerce أو أي متجر مستقل، وربط الطلبات بالمدفوعات والمخزون.
البيع عبر المنصات
متابعة مبيعات المنصات، العمولات، رسوم التخزين أو الشحن، التسويات، المرتجعات، وصافي التحويلات البنكية.
البيع عبر السوشيال ميديا
تنظيم الطلبات القادمة من Instagram أو TikTok أو WhatsApp أو Facebook وربطها بالتحصيلات والشحن والفواتير.
بوابات الدفع
مطابقة تقارير بوابات الدفع مع الطلبات والبنوك والرسوم والضريبة والمرتجعات أو المبالغ المعادة للعملاء.
الدفع عند الاستلام COD
متابعة مبالغ التحصيل لدى شركات التوصيل، رسوم التوصيل، المرتجعات، المبالغ المعلقة، وفروق التحصيل.
الخدمات الرقمية
مراجعة إيرادات الاشتراكات، الدورات، البرامج، الملفات الرقمية، الخدمات الإلكترونية، وموقع العميل أو المستفيد.
إجمالي المبيعات أم صافي التحصيل؟
أهم نقطة في محاسبة التجارة الإلكترونية هي التفرقة بين إجمالي المبيعات وصافي التحصيل. فالمتجر قد يبيع منتجًا بقيمة معينة، لكن البنك يستلم مبلغًا أقل بعد خصم عمولة المنصة أو رسوم بوابة الدفع أو الشحن أو المرتجعات.
تسجيل صافي التحصيل فقط يؤدي إلى تقليل المبيعات الظاهرة، وإخفاء المصروفات الحقيقية، وربما ظهور VAT أو ضريبة شركات بشكل غير صحيح.
- إجمالي قيمة الطلبات قبل خصم الرسوم.
- VAT أو الضريبة الظاهرة في الفاتورة إن وجدت.
- رسوم بوابة الدفع أو البنك.
- عمولة المنصة أو السوق الإلكتروني.
- رسوم الشحن أو التوصيل.
- الخصومات والكوبونات.
- المرتجعات والمبالغ المعادة للعملاء.
- صافي المبلغ المحول إلى البنك.
بوابات الدفع والتسويات البنكية
بوابات الدفع تصدر تقارير تفصيلية بالطلبات، الرسوم، المبالغ المعلقة، التحويلات، المرتجعات، والمبالغ المعادة. هذه التقارير يجب مطابقتها مع المتجر الإلكتروني وكشف البنك.
قد يظهر في البنك تحويل واحد مجمع لعدة طلبات، لذلك لا يجوز تسجيل التحويل كعملية بيع واحدة دون الرجوع إلى تقرير بوابة الدفع والطلبات المرتبطة به.
- مطابقة كل طلب مع عملية الدفع.
- مطابقة تقرير بوابة الدفع مع كشف البنك.
- فصل رسوم بوابة الدفع كمصروف مستقل.
- متابعة المبالغ المعلقة أو غير المحولة.
- تسجيل المبالغ المعادة Refunds بشكل صحيح.
- مطابقة الضريبة والعمولات مع التقارير التفصيلية.
الدفع عند الاستلام وشركات التوصيل
في الدفع عند الاستلام، لا يدخل المبلغ إلى البنك فور البيع. شركة التوصيل قد تحصل من العميل، ثم تخصم رسومها أو قيمة المرتجعات أو الشحن، ثم تحول صافي مبلغ بعد فترة.
لذلك يجب متابعة رصيد شركة التوصيل كطرف مستقل، ومعرفة المبالغ المحصلة، المعلقة، المرتجعة، أو المخصومة كرسوم خدمة.
- طلبات الدفع عند الاستلام حسب شركة التوصيل.
- المبالغ التي تم تحصيلها من العملاء.
- المبالغ التي لم تُحصّل أو تم رفضها.
- المرتجعات وفشل التوصيل.
- رسوم التوصيل والتحصيل.
- صافي التحويلات من شركة التوصيل إلى البنك.
- مطابقة رصيد شركة التوصيل مع التقارير.
البيع عبر المنصات والأسواق الإلكترونية
عند البيع من خلال منصة أو سوق إلكتروني، يجب تحديد هل المنصة تبيع باسمها، أو تعمل كوسيط، أو توفر فقط خدمات عرض وتحصيل وشحن. هذه النقطة تؤثر على طريقة تسجيل المبيعات والعمولات والضريبة.
غالبًا ترسل المنصة تقرير تسوية يوضح المبيعات، العمولات، رسوم التخزين أو الشحن، المرتجعات، الخصومات، والمبلغ النهائي المحول. ويجب تسجيل كل بند في حسابه الصحيح.
- تقرير مبيعات المنصة.
- تقرير التسويات والتحويلات البنكية.
- عمولات المنصة ورسوم الخدمات.
- رسوم الشحن أو التخزين إن وجدت.
- المرتجعات والخصومات والإشعارات الدائنة.
- مطابقة مخزون المنصة مع مخزون الشركة.
- تحديد هل البيع باسم الشركة أو باسم المنصة حسب المستندات.
المخزون وتكلفة المبيعات في التجارة الإلكترونية
المخزون في التجارة الإلكترونية يحتاج إلى متابعة دقيقة، خاصة إذا كان المتجر يبيع من أكثر من قناة: موقع، منصة، فرع، مخزن، أو شركة شحن. أي خطأ في المخزون يؤدي إلى خطأ في تكلفة المبيعات والربح.
يجب ربط كل طلب بالصنف المباع وتكلفته، وتسجيل المرتجعات والتالف والاستبدال والتحويلات بين المخازن أو المنصات.
- رصيد المخزون حسب الصنف والمخزن أو المنصة.
- تكلفة البضاعة المباعة لكل طلب أو فترة.
- مطابقة المبيعات مع حركة خروج المخزون.
- تسجيل المرتجعات وإعادة إدخالها للمخزون عند قبولها.
- متابعة البضاعة التالفة أو غير القابلة للبيع.
- متابعة المخزون الموجود لدى شركات تخزين أو منصات خارجية.
- تقرير هامش الربح حسب الصنف أو قناة البيع.
المرتجعات والاستبدال والمبالغ المعادة
المرتجعات من أكثر البنود التي تؤثر على حسابات المتاجر الإلكترونية. قد يتم إرجاع المنتج بعد البيع، أو استبداله، أو رد جزء من المبلغ، أو إصدار كوبون للعميل بدل رد نقدي.
يجب تسجيل المرتجع بشكل يربط بين الطلب الأصلي، الفاتورة، المخزون، المبلغ المعاد، الرسوم غير المستردة، وأي إشعار دائن عند الحاجة.
- رقم الطلب الأصلي والفاتورة الأصلية.
- سبب المرتجع أو الاستبدال.
- قيمة المنتج المرتجع وقيمة الضريبة إن وجدت.
- هل تم رد المبلغ للعميل أم إصدار كوبون؟
- هل عاد المنتج للمخزون أم أصبح تالفًا؟
- رسوم الشحن أو الدفع غير المستردة.
- الإشعار الدائن أو التسوية المحاسبية اللازمة.
VAT في التجارة الإلكترونية
VAT في التجارة الإلكترونية تحتاج إلى مراجعة دقيقة لأن المبيعات قد تكون داخل الإمارات، خارج الإمارات، عبر منصة، عبر موقع خاص، أو لخدمات إلكترونية أو منتجات رقمية.
يجب مراجعة هل المبيعات خاضعة للضريبة، هل هناك صادرات أو خدمات لعملاء خارج الدولة، هل تم إصدار فاتورة ضريبية صحيحة، وهل تم تسجيل المرتجعات والإشعارات الدائنة في الفترة الصحيحة.
كما يجب على المتاجر متابعة حجم التوريدات الخاضعة والواردات لتحديد موقف التسجيل في VAT، خاصة عندما تنمو المبيعات بسرعة أو عند وجود استيراد للمنتجات أو خدمات رقمية من خارج الدولة.
مكان العميل والتسليم
نراجع موقع العميل أو مكان التسليم أو الاستفادة من الخدمة لتحديد المعالجة الصحيحة حسب طبيعة التوريد.
الفواتير الضريبية
نراجع هل الفواتير الصادرة من المتجر أو المنصة تحتوي على البيانات المطلوبة وترتبط بالطلبات والمرتجعات.
المرتجعات والإشعارات
نراجع المرتجعات، المبالغ المعادة، الإشعارات الدائنة، والكوبونات وأثرها على VAT والمبيعات.
ضريبة الشركات للمتاجر الإلكترونية
ضريبة الشركات في التجارة الإلكترونية تعتمد على الربح الصحيح، وهذا الربح لا يظهر إلا بعد تسجيل إجمالي المبيعات، تكلفة البضاعة، الشحن، العمولات، رسوم الدفع، الإعلانات، المرتجعات، الرواتب، والمصاريف التشغيلية.
كثير من المتاجر تحقق مبيعات عالية لكنها لا تعرف الربح الحقيقي بسبب الإعلانات والعمولات والمرتجعات وتكلفة الشحن. لذلك يجب إعداد تقرير ربحية حسب القناة أو المنتج قبل تقديم إقرار ضريبة الشركات.
كما يجب مراجعة أي معاملات مع أطراف مرتبطة، مثل شركة تسويق تابعة، مخزن مملوك لصاحب العمل، أو خدمات تقنية بين شركات مرتبطة.
مصاريف التسويق والإعلانات
الإعلانات من أكبر مصروفات المتاجر الإلكترونية، وقد تكون من منصات داخل الدولة أو خارج الدولة. يجب تسجيل الإعلانات حسب المنصة والحملة والفترة، وربطها بالمبيعات عند الإمكان.
كما يجب مراجعة الفواتير الضريبية أو فواتير المنصات الأجنبية، ومعرفة أثر الخدمات المستوردة أو الرسوم الأجنبية على VAT حسب الحالة.
- إعلانات Google وMeta وTikTok والمنصات الأخرى.
- عمولات المؤثرين والمسوقين.
- تكاليف تصوير المنتجات والتصميم والمحتوى.
- تكاليف إدارة المتجر أو الحملات.
- اشتراكات الأدوات والتطبيقات والمنصات.
- تقرير تكلفة الإعلان مقابل المبيعات.
المستندات والتقارير التي نحتاجها
- تقرير الطلبات من المتجر الإلكتروني.
- تقارير المبيعات من المنصات والأسواق الإلكترونية.
- تقارير بوابات الدفع والتحويلات البنكية.
- كشوف شركات التوصيل والدفع عند الاستلام.
- فواتير المبيعات والفواتير الضريبية.
- تقارير المرتجعات والمبالغ المعادة والاستبدال.
- تقارير المخزون وحركة الأصناف.
- فواتير الموردين وتكلفة البضاعة.
- فواتير الشحن والتخزين والتغليف.
- فواتير الإعلانات والتسويق والاشتراكات.
- كشوف الحسابات البنكية.
- إقرارات VAT السابقة وملف ضريبة الشركات.
خطوات تنظيم حسابات المتجر الإلكتروني
- تحديد قنوات البيع: موقع، منصة، سوشيال ميديا، أو نقاط بيع.
- ربط الطلبات بالفواتير وبوابات الدفع والتحصيلات.
- تسجيل إجمالي المبيعات وليس صافي التحويل فقط.
- فصل عمولات المنصات ورسوم بوابات الدفع والشحن.
- متابعة الدفع عند الاستلام مع شركات التوصيل.
- ربط كل طلب بحركة المخزون وتكلفة البضاعة.
- تسجيل المرتجعات والمبالغ المعادة والإشعارات الدائنة.
- مطابقة البنوك مع بوابات الدفع والمنصات وشركات الشحن.
- مراجعة VAT حسب نوع التوريد ومكان العميل أو التسليم.
- مراجعة مصروفات التسويق والإعلانات والاشتراكات.
- إعداد تقارير هامش الربح حسب المنتج أو القناة.
- تجهيز ملف ضريبة الشركات والتقارير المالية.
أخطاء شائعة في محاسبة التجارة الإلكترونية
- تسجيل صافي التحويل البنكي كمبيعات فقط.
- عدم مطابقة الطلبات مع بوابات الدفع أو المنصات.
- إخفاء عمولات المنصات ورسوم الدفع داخل صافي التحصيل.
- عدم متابعة الدفع عند الاستلام مع شركات التوصيل.
- عدم تسجيل المرتجعات والمبالغ المعادة بشكل صحيح.
- عدم ربط المبيعات بالمخزون وتكلفة البضاعة.
- إهمال تكلفة الشحن والتغليف والتخزين.
- عدم مراجعة VAT للمبيعات خارج الدولة أو عبر المنصات.
- عدم إصدار أو حفظ فواتير ضريبية صحيحة.
- عدم مراجعة الخدمات المستوردة مثل الإعلانات والاشتراكات.
- عدم إعداد تقرير ربحية حسب المنتج أو قناة البيع.
- تقديم VAT أو ضريبة الشركات دون ملف مستندات واضح.
التقارير المالية التي يحتاجها المتجر الإلكتروني
- تقرير المبيعات حسب القناة أو المنصة.
- تقرير المبيعات حسب المنتج أو المجموعة.
- تقرير إجمالي المبيعات وصافي التحصيل.
- تقرير رسوم بوابات الدفع والمنصات.
- تقرير الدفع عند الاستلام وشركات التوصيل.
- تقرير المرتجعات والمبالغ المعادة.
- تقرير المخزون وتكلفة البضاعة المباعة.
- تقرير هامش الربح حسب المنتج أو القناة.
- تقرير الإعلانات والتسويق مقابل المبيعات.
- تقرير VAT وضريبة الشركات.
من يحتاج هذه الخدمة؟
- المتاجر الإلكترونية داخل الإمارات.
- البائعون عبر Amazon أو Noon أو منصات مشابهة.
- المتاجر التي تستخدم Shopify أو WooCommerce.
- أصحاب البيع عبر Instagram أو TikTok أو WhatsApp.
- الشركات التي تعتمد على الدفع عند الاستلام.
- المتاجر التي لديها مرتجعات كثيرة أو شحن متعدد.
- الشركات التي لديها مخزون غير مطابق للمبيعات.
- المتاجر التي لا تعرف الربح الحقيقي لكل منتج.
- الشركات التي تستعد للتسجيل أو تقديم إقرارات VAT.
- الشركات التي تستعد لإقرار ضريبة الشركات أو التدقيق.
كيف تساعدك البصمة في محاسبة التجارة الإلكترونية؟
تقوم البصمة بتنظيم حسابات المتجر الإلكتروني من خلال ربط الطلبات، الفواتير، بوابات الدفع، المنصات، شركات التوصيل، المخزون، والمصروفات في نظام واضح.
نساعد في مطابقة المبيعات مع التحصيلات، فصل العمولات والرسوم، متابعة الدفع عند الاستلام، تسجيل المرتجعات، مراجعة VAT، وحساب تكلفة البضاعة المباعة.
كما نجهز تقارير دورية توضح المبيعات، صافي التحصيل، هامش الربح، المخزون، الإعلانات، VAT، وضريبة الشركات، حتى تستطيع الإدارة اتخاذ قرارات تسعير وتسويق صحيحة.
خدمات مرتبطة بمحاسبة التجارة الإلكترونية
لماذا تختار البصمة لحسابات متجرك الإلكتروني؟
- مطابقة المبيعات مع بوابات الدفع والمنصات والبنوك.
- تسجيل إجمالي المبيعات وليس صافي التحويل فقط.
- متابعة الدفع عند الاستلام وشركات التوصيل.
- تنظيم المخزون وتكلفة البضاعة المباعة.
- مراجعة المرتجعات والمبالغ المعادة والإشعارات الدائنة.
- تجهيز ملف VAT وضريبة الشركات والتقارير المالية.
التحديثات والمقالات ذات الصلة
القائمة الجانبية
الفوترة الإلكترونية
مزودون معتمدون اخترناهم بعناية، بسعر وخدمة مناسبين لاحتياجات شركتك.
تعرف على الخدمة
خدماتنا
- المحاسبة ومسك الدفاتر
- خدمات المحاسبة
- المحاسبة ومسك الدفاتر
- مسك الدفاتر
- تنظيم السجلات المالية
- محاسب دوام جزئي
- مراجعة السجلات المالية
- تصحيح الحسابات والقيود
- محاسبة ضريبة القيمة المضافة
- البرامج المحاسبية
- برامج الحسابات ودعم ERP
- إعداد القوائم المالية
- إعداد دليل الحسابات والنظام المحاسبي
- الإدارة المالية
- تقارير الشركاء والمستثمرين
- الضرائب في الإمارات
- افحص موقفك الضريبي
- خدمات الضرائب في الإمارات
- ضريبة الشركات
- التسجيل في ضريبة الشركات
- تقديم إقرار ضريبة الشركات
- ضريبة القيمة المضافة
- التسجيل في ضريبة القيمة المضافة
- إلغاء التسجيل في ضريبة القيمة المضافة
- ضريبة المناطق الحرة
- ضريبة القيمة المضافة للمناطق الحرة
- الضريبة الانتقائية
- الغرامات الضريبية
- طلبات إعادة النظر الضريبية
- التسعير التحويلي
- إلغاء التسجيل في ضريبة الشركات
- ضريبة الشركات متعددة الجنسيات والحد الأدنى العالمي 15%
- تقرير التوزيع للشخص المؤهل في المنطقة الحرة
- التدقيق والميزانيات المعتمدة
- خدمات التدقيق
- التدقيق الخارجي
- التدقيق الداخلي
- الميزانيات والتقارير المعتمدة
- القوائم المالية وفق IFRS
- تدقيق الجمعيات والمؤسسات غير الهادفة للربح
- تقارير مبيعات المولات
- تدقيق المناطق الحرة
- التقارير الاستشارية والدعم الفني
- التقارير الاستشارية ودعم المنازعات
- النزاعات التجارية والمالية
- المراجعة المالية قبل التقاضي
- الدعم الفني للقضايا والمنازعات
- الفحص والتحقيق المالي
- التعثر والإفلاس وإعادة الهيكلة
- مراجعة مالية لمؤشرات غسل الأموال
- الحوكمة والامتثال
- حوكمة الشركات
- الامتثال لمكافحة غسل الأموال AML
- الامتثال للمستفيد الحقيقي UBO
- الرقابة الداخلية وإدارة المخاطر
- السياسات والإجراءات الداخلية
- دعم الأعمال والخدمات الإدارية
- شهادة القيمة الوطنية المضافة ICV
- خدمات دعم الأعمال
- دعم تأسيس الشركات
- دعم الرخص والتراخيص التجارية
- تنسيق خدمات PRO
- دعم الموارد البشرية والرواتب
- دعم الامتثال للمتطلبات التنظيمية
- المساعدة في فتح الحسابات البنكية
- خطط الأعمال والتوقعات المالية
- دراسات الجدوى
- الدعم الإداري للشركات
- خدمات السكرتارية للشركات
- موضوعات وخدمات جديدة مقترحة
- حاسبة ضريبة القيمة المضافة
- شروط الفاتورة الضريبية
- الإشعار الدائن والمرتجعات في VAT
- تصحيح أخطاء إقرارات VAT
- مراجعة ملف VAT قبل الفحص الضريبي
- VAT على الاستيراد والتصدير
- ضريبة القيمة المضافة للتجارة الإلكترونية
- مراجعة موقف ضريبة الشركات قبل الإقرار
- ضريبة الشركات للشخص الطبيعي
- المصروفات القابلة للخصم في ضريبة الشركات
- الشركات المؤهلة في المناطق الحرة QFZP
- تصفية الشركات في الإمارات
- محاسبة حسب نوع النشاط
- محاسبة الشركات العقارية
- محاسبة شركات المقاولات
- محاسبة شركات التجارة والاستيراد والتصدير
- محاسبة شركات التجارة الإلكترونية
- محاسبة المطاعم والكافيهات
- محاسبة العيادات والمراكز الطبية
- محاسبة الصالونات ومراكز التجميل
- محاسبة شركات النقل والشحن
- محاسبة شركات المناطق الحرة
- محاسبة شركات الخدمات والاستشارات
- محاسبة محلات الذهب والمجوهرات
- مراجعات وتصحيحات محاسبية متخصصة
- تسوية الحسابات البنكية
- تصحيح أرصدة العملاء والموردين
- مراجعة الحسابات الشهرية
- تجهيز الملف المحاسبي للتدقيق
- تنظيم الأعمال المحاسبية المتراكمة
- روابط مهمة
- جميع الخدمات
- الشروط العامة لعروض الأسعار
- التحديثات والمقالات
- تواصل معنا
التواصل معنا
الأتصال 00971506861518
الواتس اب 00971525886295
email info@albasmaa.com
الحلول المالية
ضريبة الشركات


لمعرفة خدماتنا لا تترد في الاتصال بنا أو تترك رسالة بها رقمك وسوف نقوم بالاتصال بك أو ارسال رسالة إلى الايميل, info@albasmaa.com ..

للأنضمام إلى فريق عملنا ارسل السيرة الذاتية لهذا الايميل